
发布日期:2026-10-13 11:21 点击次数:87
2025年12月,咖啡行业再次迎来里程碑技艺。继瑞幸、库迪之后,走时咖和挪瓦咖啡的门店数目也接踵打破一万家,行业形态也正被重塑。然则,在价钱战硝烟迷漫、加盟商利润日趋轻淡的布景下,这场以极致性价比和轻钞票模式驱动的膨胀怒潮,究竟是开启了行业新纪元,如故预示着更强烈的洗牌与盈利逆境?
“咖啡万店俱乐部”再添两名成员
2025年景为咖啡行业的膨胀大年。11月下旬,蜜雪冰城旗下的走时咖门店破万;随后不久,挪瓦咖啡也文书门店总额打破一万家。
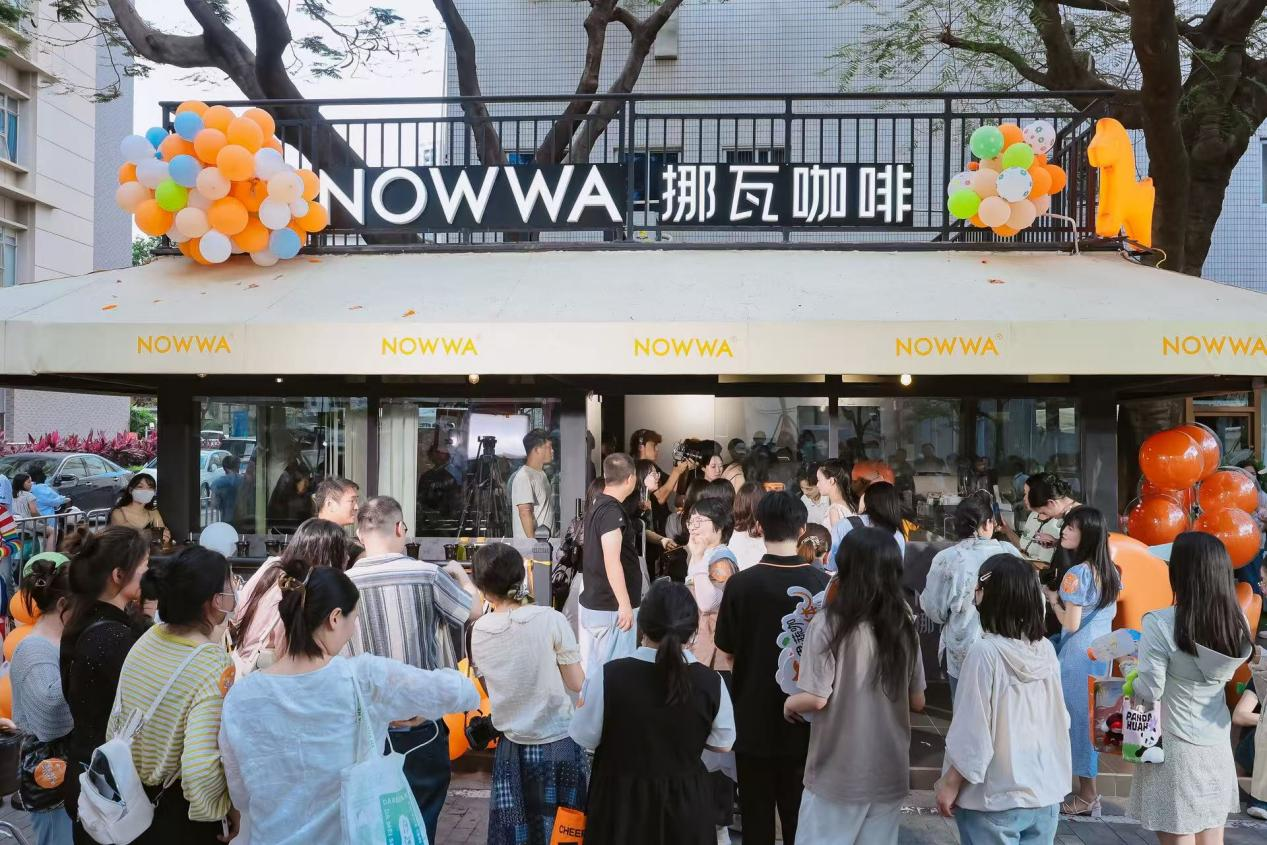
这意味着中国现制咖啡行业的万店品牌已达到4家品牌,诀别是瑞幸、库迪、走时咖和挪瓦。
值得柔和的是,挪瓦咖啡的膨胀模式较为出奇。始创“咖啡+便利店”联营模式,店中店占比超60%,单店驱动参加不及2万元,2025年通过好意思宜佳等渠说念达成日均杯量增长210%。
走时咖创立于 2017 年,是蜜雪集团旗下现磨咖啡品牌,蜜雪集团顽强的供应链为走时咖的膨胀提供了基础。走时咖主要产物订价仅为 6-8 元,纵脱现在,走时咖的门店已隐没天下超 300 座城市,包括一线、二三线城市及精深下千里阛阓。其中,一线阛阓的门店数已超千家,北京地区门店数达到100家。
在眺远接洽董事长兼CEO高承纵眺来,走时咖与挪瓦的“万店”并非古迹,而是把蜜雪冰城和瑞幸考据过的公式再跑一遍:极致廉价(6-8元)、小店档口、加盟杠杆、供应链分享。走时咖背靠蜜雪,原料、物流、仓储一键复用,加盟商“带着钱就能开”;挪瓦则把“小店+外卖”写进DNA,30平米就能起盘,日销150杯打平。两者共同短板是品牌厚度——走时咖被戏称“咖啡版蜜雪”,挪瓦在华东之外分解度仍低;当价钱战打到4.9元一杯,加盟商毛利被压缩至50%以下,关店风险陡增。快速膨胀的中枢是“供应链红利+低门槛杠杆”,谁先占住街角谁就拿到下一轮融资门票。
行业体量扩大,战火仍旺
就在新玩家凭借独到模式狂飙突进的同期,中国现磨咖啡阛阓自身也正处于快速发缓期。第三方接洽机构灼识接洽近期发布的行业陈诉自大,2024 年中国咖啡阛阓合座范围近 2500 亿元,接下来预测将保握近 20% 增速。其中,中国现磨咖啡浮滥者预测将从 2023 年的 1.3 亿东说念主,增至 2028 年的 2.6 亿东说念主,阛阓发展空间巨大。
即使行业体量还在扩大,但行业由于竞争加重,咖啡价钱战自2023年就已启动,头部连锁品牌主导的这场价钱战正在延伸到价钱之外的竞争维度,供应链上风成为价钱战的要津守旧。而在“平价战略”下,行业品牌的盈利问题日益突显。“9.9元咖啡”也已是大型品牌在压缩各项成本后的微利价钱。
而从加盟商的角度来说,是否还得益因东说念主而异、因店而异。“上个月营业额9万,付完供应款、房租、工资,一分不剩,嗅觉免费打工。”一位大型连锁咖啡企业加盟商在搪塞平台公开默示。
一位库迪咖啡加盟商告诉第一财经记者:“我开了三家店,王人回本了。最快的15个月,最慢的24个月,和选址有很大关系。”
行业也曾如斯内卷,新泄漏的万店品牌,又会给行业带来什么?
苏商银行特约讨论员张念念远告诉第一财经记者,现时咖啡阛阓呈现“增量与存量并存、分层竞争加重”的特征,万店品牌的出现加快行业形态重构。
“阛阓尚未全面充足,但结构性分化彰着。一线城市现磨咖啡浸透率达35%,趋于存量竞争;低线城市浸透率不及10%,仍为中枢增量阛阓。行业围聚度快速提高,行业排行前5的品牌门店数占比超60%,中小品牌生涯空间被挤压。”张念念远说。
阛阓形态变化的底层能源,终究开首于浮滥者。而高性价比的咖啡如实是当下浮滥者的首选。疫情后,国内浮滥进入感性期间,浮滥者关于中廉价咖啡的招供度在继续提高。红餐产业讨论院《现制饮品立异趋势讨论陈诉2024》自大,51.9%的现制饮品浮滥者购买的单杯新品价钱在15~20元(不包含20元)。此外,29.9%的浮滥者默示其频频购买的单杯新品价钱在10~15元(不包含15元),而频频购买单杯新品的价钱在25元以上的浮滥者占比仅有4%。
下半场比什么
当价钱与范围的竞争达到阶段性高点,咖啡赛说念的玩家们不得不念念考下一步的标的。濒临阛阓的竞争,各品牌王人有我方的标的。
动作早期一骑绝尘的咖啡老老迈,连年来,星巴克阛阓份额不如早年,30元以上产物销量占比下落,被动加快下千里。现在,星巴克也曾找到“襄理”抗争行业内卷,公司与博裕本钱建树合股公司,想象将门店从8000家拓展至2万家。
Tims咖啡则聘用了各异化的标的。Tims天好中国CEO卢永臣此前在摄取包括第一财经在内的媒体采访时默示,赛说念的高速发展是一把双刃剑,其优点在于跟着咖啡饮品的普及,年青东说念主的咖啡需求量越来越多。缺点在于,咖啡供给量的增长速率大于需求量的增长速率,这就加重了赛说念的“卷”和价钱战。卢永臣默示,当下阛阓的“卷”是同质化导致的,是以Tims想要作念各异化,而“咖啡+暖食”便是Tims打的各异化战略,比如Tims增多了烘焙类产物如贝果等品类的参加力度。
高承远分析称,本次的“万店信号”宣告咖啡进入“卡位赛”中段。一二线点位基本被瑞幸、库迪、星巴克分完,增量来自县城、州里与地铁结尾的破绽阛阓。走时咖等品牌用廉价把“第一杯教授”成本降到奶茶价,对瑞幸、库迪组成“高下夹攻”——上抢学生党、下抢小镇后生。下半场,赛说念会呈现三条干线:廉价常态化、场景碎屑化、品类茶饮化。
“价钱带络续下千里,5-8元成县域‘死活线’,谁能把单杯玄虚成本压到3.5元以下,谁就有下一轮门票;反之,12元以上不带空间的门店将加快出局。低线城市仍是增量,但模子必须‘30平米+外卖70%’起跳,房钱占比低于8%智商活。产物端,茶咖、果咖、冰萃将取代好意思式成为走量担当,咖啡豆从‘宏构故事’造成‘原料成本’,上游烘焙厂进入拼范围、拼融资的新内卷。”
举报 第一财经告白合营,请点击这里此本色为第一财经原创,著述权归第一财经通盘。未经第一财经籍面授权,不得以任何神志加以使用,包括转载、摘编、复制或开辟镜像。第一财经保留讲究侵权者法律背负的权柄。如需取得授权请辩论第一财经版权部:banquan@yicai.com 文章作家
揭书宜
你不知说念的生意秘籍 辩论阅读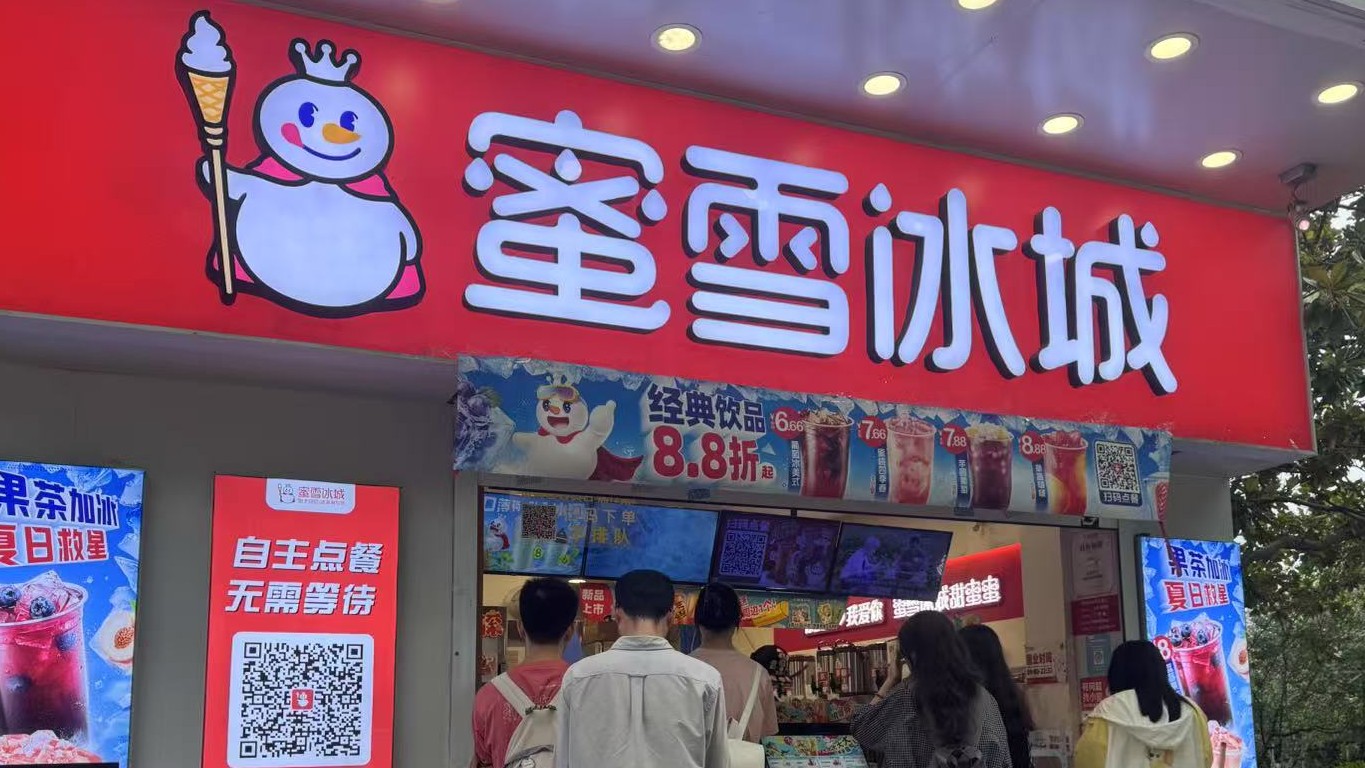 茶饮咖啡业从赛马圈地到售卖体验感,本钱重燃信心
头部品牌已完成了赛马圈地的阛阓收割,中小品牌也失去了与头部品牌进行后果竞争的履历。
7 378 12-03 21:12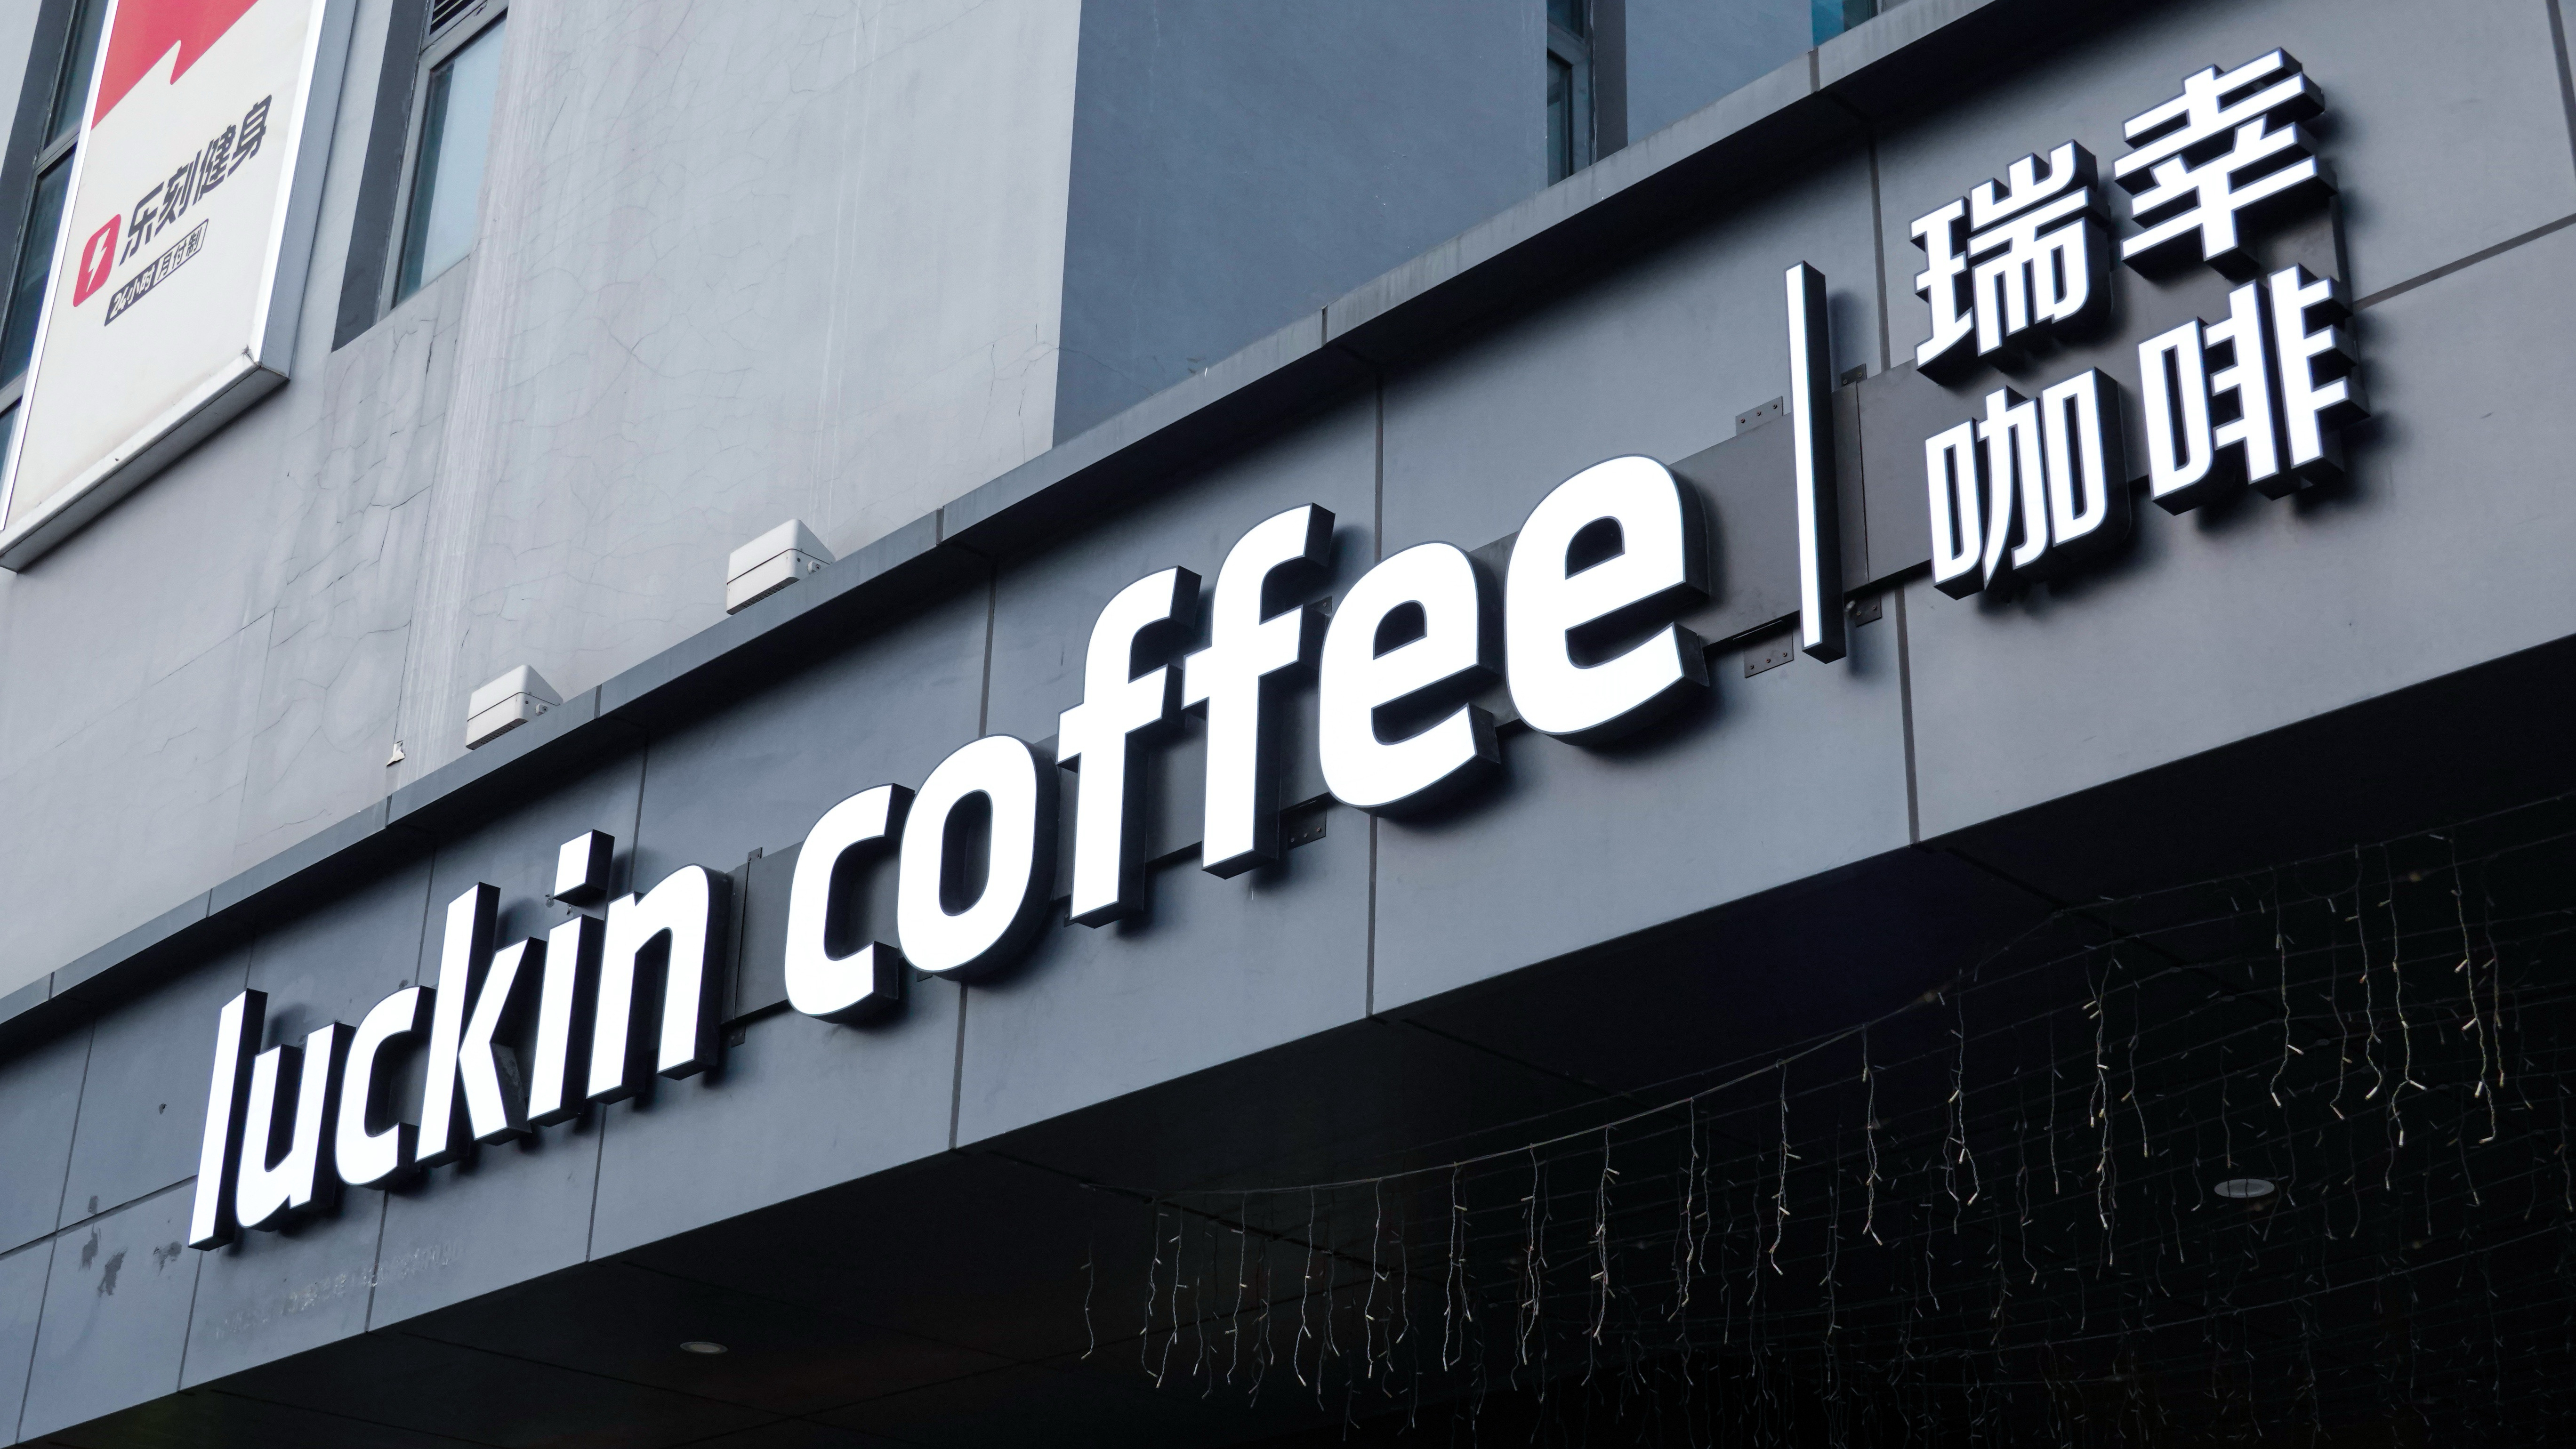 财报解读|瑞幸三季度收入增长50%,功绩会回话从头上市发扬
外卖大战加快了咖啡阛阓的围聚度提高。
502 11-17 23:11 岛国野咖啡来到进博会:“斐”常风度上新,还有姜黄和金枪鱼
本年恰逢中斐建交50周年和华东说念主抵达斐济170周年。
5 170 11-09 21:15 深度|星巴克“易主”博裕:2万门店诡计下,咖啡巨头能否果真“下千里”?
近几年,中国咖啡阛阓的竞争形态已发巨大升沉。
8 373 11-06 11:45 星巴克中国2025财年收入增长5%,高管再度回话出售中国业务股权
星巴克正在讨论出售中国地区业务的传言由来已久开云体育。
105 10-30 17:40 一财最热 点击关闭